Инвестиционный портфель на 100 000 рублей можно собрать из нескольких классов активов. Но сама по себе комбинация облигаций, акций и золота не превращает вложения в защищённый вклад. Сначала нужно понять, какие деньги действительно свободны, когда они понадобятся и какую просадку вы готовы выдержать.
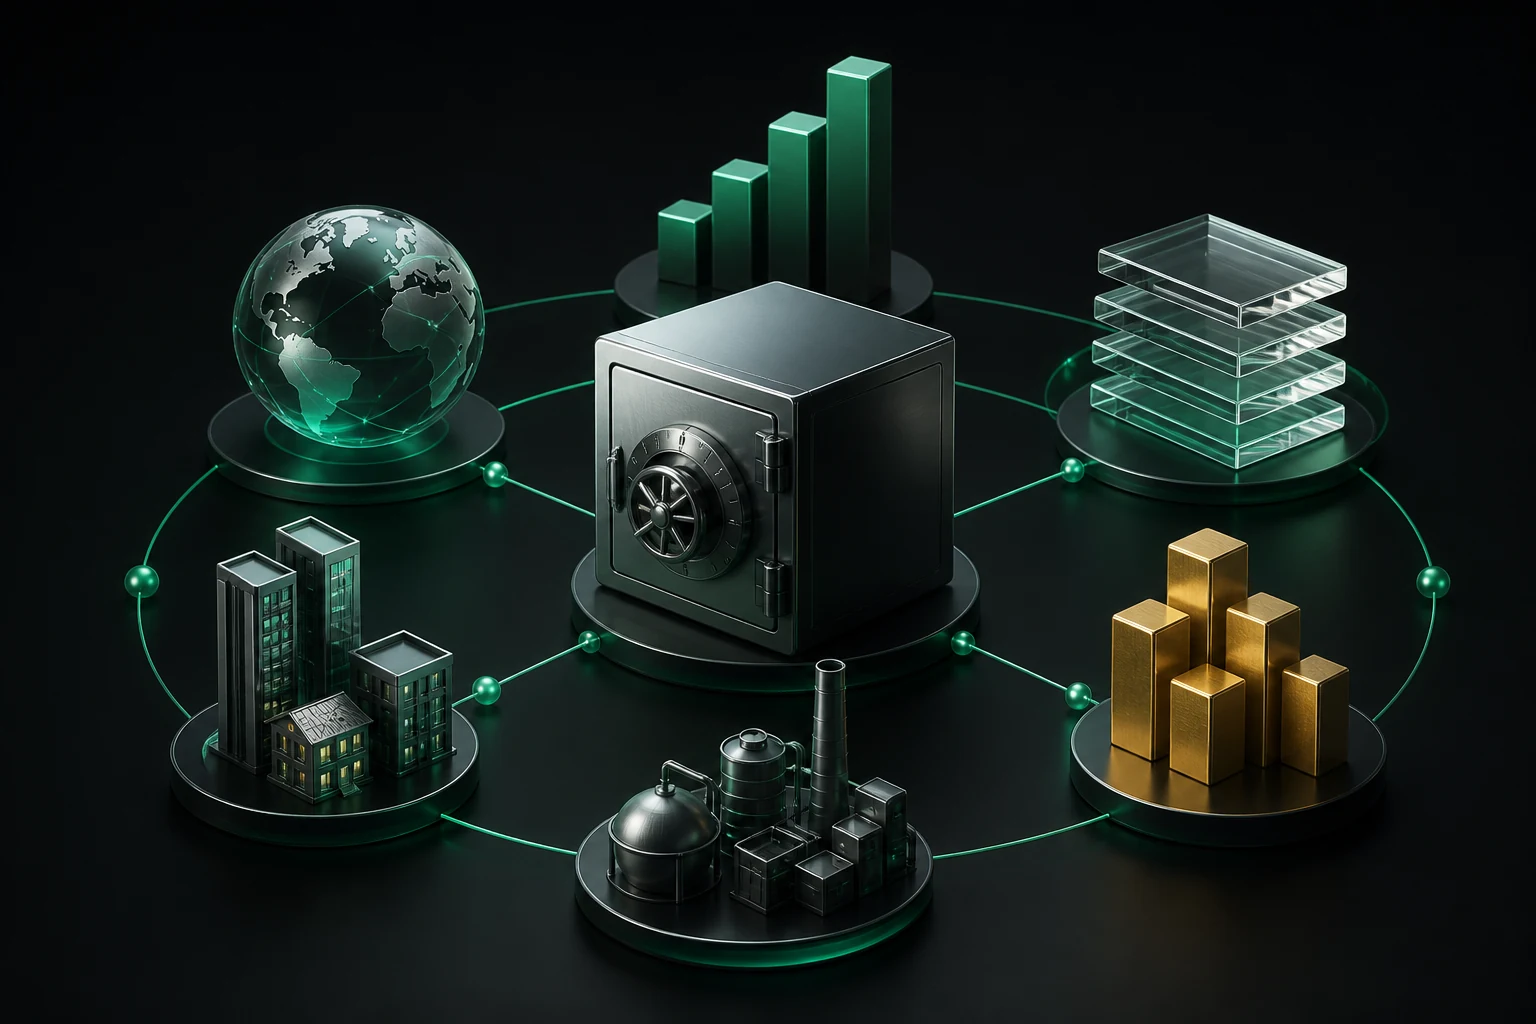
В исходном видео предложена структура из пяти частей: ОФЗ, дивидендные акции, фонд на золото, корпоративные облигации в юанях и денежный рынок. Ниже разберём её как учебный пример — с расчётом сумм, ограничениями и сценарием убытка. Упомянутые в ролике ставки и прогнозы дивидендов относятся к моменту записи в 2025 году, а не являются действующими предложениями на дату публикации статьи.
Инвестиционный портфель на 100 000 рублей: с чего начать
Если 100 000 рублей — все накопления семьи, вопрос о покупке пяти классов активов может быть преждевременным. При обязательных расходах 50 000 рублей в месяц эта сумма покрывает только два месяца жизни. Падение котировок одновременно с потерей дохода заставит продавать бумаги в неудобный момент.
Разделите деньги на три задачи:
- Доступный резерв на обязательные расходы и непредвиденные события.
- Накопления на покупки с известным сроком.
- Капитал, который можно оставить инвестированным на несколько лет.
Только третья часть подходит для обсуждаемого долгосрочного примера. Размер резерва зависит от устойчивости доходов, иждивенцев, кредитов и возможности быстро найти работу. Подробная последовательность есть в инструкции по личному финансовому плану.
Дорогие долги тоже меняют приоритеты. Сравнивать гарантированные расходы на обслуживание кредита с предполагаемой биржевой доходностью нужно до открытия позиций, а не после первой просадки.
Пример распределения по пяти классам активов
В таблице сохранены доли из видео. Это объект разбора, а не персональная рекомендация повторить покупки.
| Часть портфеля | Доля | Сумма | Основная задача |
|---|---|---|---|
| ОФЗ | 30% | 30 000 ₽ | Рублёвый долговой компонент |
| Российские акции | 30% | 30 000 ₽ | Участие в прибыли и росте бизнеса |
| Фонд на золото | 20% | 20 000 ₽ | Отдельный рыночный фактор |
| Корпоративные облигации в юанях | 15% | 15 000 ₽ | Валютная и долговая составляющая |
| Фонд денежного рынка | 5% | 5 000 ₽ | Ликвидность внутри портфеля |
Главное ограничение видно сразу: 30% акций и 20% золота могут заметно колебаться в цене, а длинные ОФЗ добавляют процентный риск. Поэтому такой набор нельзя автоматически называть консервативным. Для человека, которому деньги понадобятся через год, он может оказаться слишком рискованным.
Ещё одна практическая проблема — размер лота. Если одна облигация или биржевой лот стоит значительную часть выделенных 15 000 рублей, точное соблюдение доли невозможно. Не стоит увеличивать риск только ради красивого совпадения с таблицей. Сначала проверяют доступные инструменты и комиссии, затем округляют суммы.
ОФЗ: государственный эмитент не отменяет колебаний цены
ОФЗ — долговые бумаги Российской Федерации. Для частного инвестора важно различать купон, цену покупки и доходность к погашению. Большой купон сам по себе ещё не означает выгодную покупку: бумага может продаваться дороже номинала.
Если рыночные доходности растут, цена облигации с фиксированным купоном обычно снижается. Чем дальше погашение, тем сильнее может быть реакция. Если деньги потребуются раньше срока, продажа длинной бумаги способна принести убыток даже при своевременных купонах.
Поэтому выбирать ОФЗ стоит не по популярности номера выпуска, а по дате цели, типу купона и чувствительности к ставке. Перед покупкой полезно разобрать разницу между купоном и доходностью облигации. Указанные в видео показатели конкретного выпуска не следует переносить на текущую цену.
Дивидендные акции: выплата не равна общей прибыли
Дивиденды зависят от решения компании, её финансового результата, денежных средств и ограничений. Прошлая выплата или прогноз аналитика не создают обязательства повторить её в будущем.
Допустим, акция куплена за 100 рублей, за период выплачено 12 рублей дивидендов, а рыночная цена снизилась до 80 рублей. Общий результат до налогов и комиссий — минус 8%, а не плюс 12%. После дивидендной отсечки цена также обычно корректируется, поэтому выплата не является бесплатной прибавкой к стоимости позиции.
В видео названы несколько российских эмитентов из разных отраслей. Использовать этот список как готовую корзину без новой проверки нельзя. Нужно оценить долг, свободный денежный поток, дивидендную политику и долю одной компании. Отдельно считайте зависимость от экспортной выручки: несколько разных тикеров могут одновременно пострадать от одного сырьевого или валютного сценария.
Золото и юаневые облигации: разные виды защиты
Фонд на золото даёт доступ к динамике соответствующего актива через паи. Его результат зависит от структуры фонда, расходов и качества следования цене золота. В рублёвом выражении существенную роль может играть и валютный курс.
Однако золото способно дешеветь, а укрепление рубля — уменьшать рублёвый результат. Оно не обязано расти именно тогда, когда падают российские акции. Разобраться в конструкции инструмента поможет руководство по БПИФ на золото.
Юаневая облигация добавляет сразу несколько рисков: эмитента, процентной ставки, курса и инфраструктуры расчётов. Высокая доходность относительно валютного вклада может быть платой за кредитный риск. Необходимо проверить валюту номинала и фактических выплат, условия конвертации, ликвидность и календарь погашений.
Складывать 20% золота и 15% юаневых бумаг и называть результат долей «денег в иностранной валюте» некорректно. Золото — товарный актив; акция экспортёра — доля бизнеса; валютная облигация — долговое требование. Их реакции на девальвацию не совпадают.
Денежный рынок: резерв для сделок, но не замена всей подушке
Московская биржа описывает денежные фонды как инструменты, ориентированные на ставки краткосрочного денежного рынка. При изменении этих ставок меняется и ожидаемый темп прироста стоимости пая.
Фонд остаётся ценной бумагой: на него не распространяется страхование обычных банковских вкладов. Для вывода денег важны торговое расписание, расчёты по сделке и правила брокера. Поэтому 5 000 рублей в таком фонде — небольшая ликвидная часть инвестиционного счёта, а не полноценная семейная подушка.
Различия с облигационными фондами подробно разобраны в сравнении фондов денежного рынка и облигаций.
ИИС и налоговый вычет: что нужно проверить
ИИС — вариант счёта с налоговыми условиями, а не обязательный первый шаг для любого инвестора. Для счетов, открываемых в 2024–2026 годах, минимальный срок для сохранения соответствующих льгот составляет пять лет. Право на вычет по взносам связано, в частности, с налоговым резидентством и наличием подходящих доходов, с которых уплачен НДФЛ. Это разъясняет ФНС в материале об инвестиционных вычетах.
Взносы на ИИС входят в совокупный годовой лимит вычетов на долгосрочные сбережения 400 000 рублей, а не получают отдельный лимит поверх всех других таких продуктов. ФНС уточняет состав общего лимита.
При применимой ставке 13%, достаточном уплаченном налоге и выполнении условий взнос 100 000 рублей может дать возврат 13 000 рублей. Но это не означает, что те же 100 000 будут ежегодно приносить дополнительные 13% без новых взносов. Возврат налога и инвестиционный результат следует считать раздельно, учитывая даты денежных потоков.
Банк России напоминает, что с 2024 года на ИИС нельзя приобретать иностранные финансовые инструменты. Валюта номинала сама по себе не определяет допустимость: документы конкретной бумаги нужно проверить у брокера. Условия досрочного закрытия и предусмотренные законом исключения также изучают до пополнения счёта.
Сколько могут дать регулярные пополнения
Сила долгосрочной стратегии — не только в исходных 100 000 рублей, но и в дисциплине накоплений. Рассмотрим отдельную математическую модель: стартовый капитал нулевой, взнос 10 000 рублей в конце каждого месяца, срок 20 лет, постоянная эффективная годовая доходность, полное реинвестирование.
| Условная доходность | Собственные взносы | Итоговый капитал |
|---|---|---|
| 6% годовых | 2,4 млн ₽ | около 4,53 млн ₽ |
| 10% годовых | 2,4 млн ₽ | около 7,18 млн ₽ |
| 14% годовых | 2,4 млн ₽ | около 11,61 млн ₽ |
Это расчёт, не прогноз. Использована месячная ставка (1 + годовая ставка)^(1/12) − 1; налоги, комиссии и инфляция не учитывались. Если делить 10% на 12, как при номинальной ставке с ежемесячным начислением, получится другой результат — около 7,59 млн рублей. Поэтому условия расчёта принципиальны.
Будущие 7 млн рублей не равны сегодняшним 7 млн по покупательной способности. Для реальной цели нужно регулярно обновлять стоимость желаемой покупки и размер пополнений.
Стресс-тест вместо обещания 25% годовых
Представим условный период: ОФЗ подешевели на 8%, акции — на 25%, золото выросло на 10%, юаневые облигации в рублёвом выражении потеряли 10%, денежный фонд прибавил 4%. При долях из таблицы общий результат составит минус 9,2%: 100 000 рублей превратятся примерно в 90 800 рублей до расходов и налогов.
Сценарий не описывает ожидаемое поведение рынка и не является пределом возможных потерь. Он показывает другое: диверсифицированный набор тоже может уйти в минус. Если такой результат вынудит нарушить финансовый план, структуру нужно менять заранее.
Для контроля концентраций используйте принципы диверсификации портфеля: учитывайте весь капитал, а не только содержимое одного брокерского приложения.
Как поддерживать портфель без ежедневной торговли
Запишите целевые доли и правило проверки, например раз в полгода и после важных изменений личных обстоятельств. Отклонение долей сначала можно исправлять новыми взносами: направлять их в недостающую часть, не создавая лишних продаж и расходов.
Ребалансировка не должна превращаться в автоматическую покупку ухудшающегося бизнеса. Если изменился кредитный риск или инвестиционная идея перестала работать, сначала пересмотрите допустимость самого актива.
Перед первой сделкой проверьте тариф брокера, расходы фонда, стоимость лота, спред, накопленный купонный доход и налоги. При небольшом капитале фиксированные платежи особенно заметны: комиссия 200 рублей в месяц — это 2 400 рублей за год, или 2,4% от начальных 100 000 рублей ещё до результата инвестиций.
Частые вопросы
Можно ли начать со 100 000 рублей без ИИС?
Да. Выбор счёта зависит от срока, налоговых обстоятельств и потребности в доступе к деньгам. Льгота не должна вынуждать связывать необходимый резерв.
Нужно ли покупать все пять классов сразу?
Нет. Сложность должна соответствовать знаниям и сумме. Несколько понятных инструментов лучше множества маленьких позиций, риски которых трудно контролировать.
Можно ли гарантированно обогнать инфляцию?
Для рыночного портфеля такой гарантии нет. Сравнивать нужно результат после расходов и налогов с изменением стоимости вашей потребительской корзины на том же горизонте.
Главный вывод
Перед пополнением портфеля проверьте свободный остаток семейного бюджета. Остаток на карте может включать деньги ближайших обязательных платежей, поэтому не вся доступная сумма является инвестиционным капиталом.
Портфель на 100 000 рублей полезен как упражнение по распределению рисков. Его качество определяется не количеством инструментов и не обещанной доходностью, а соответствием целям, доступностью резерва и способностью пережить неблагоприятный сценарий.
Начните с финансового плана, затем определите доли и допустимые потери, проверьте инструменты и правила счёта. Налоговый вычет, дивиденды и защита от валютных колебаний — отдельные элементы расчёта, а не универсальная гарантия результата.
Материал носит информационный и обучающий характер, не является индивидуальной инвестиционной рекомендацией. Распределение активов и расчёты приведены для разбора; доходность не гарантируется, возможна частичная или полная потеря вложений.