Как защитить деньги в кризис, если привычные расходы растут, а доход становится менее предсказуемым? Первый шаг — обеспечить обязательные платежи и доступный запас. Уже затем можно обсуждать инвестиции и долгосрочное увеличение капитала. Поиск самой высокой доходности не заменяет эту последовательность.
В видео Алексей Железняков разбирает расходы, резерв, долги и привычку регулярно откладывать. Ниже — практический план на основе этих идей. Проценты роста цен и ставки из записи не рассматриваются как актуальные условия: конкретные предложения нужно проверять на дату решения. Кризис здесь означает ситуацию повышенной финансовой неопределённости, а не прогноз обязательного обвала.
Как защитить деньги в кризис: начните со своего бюджета
В течение месяца соберите фактические расходы, включая мелкие покупки. Банковскую выгрузку дополните наличными платежами и нерегулярными обязательствами. Разделите траты на необходимое, запланированное и то, от чего можно отказаться без ущерба здоровью и работе.
Отдельно учтите годовые платежи: страховки, обслуживание техники, сезонную одежду, обучение. Деление годовой суммы на 12 помогает увидеть ежемесячную нагрузку, даже если платёж предстоит позже. Переводы между своими счетами не считайте повторно расходом.
Цель проверки — найти свободный денежный поток, а не урезать всё подряд. Отказ от лечения или важных рабочих инструментов способен обойтись дороже экономии. Для организации регулярного обсуждения денег подойдёт семейный финансовый план на 30 дней.
Личная инфляция: сравнивайте одинаковые покупки
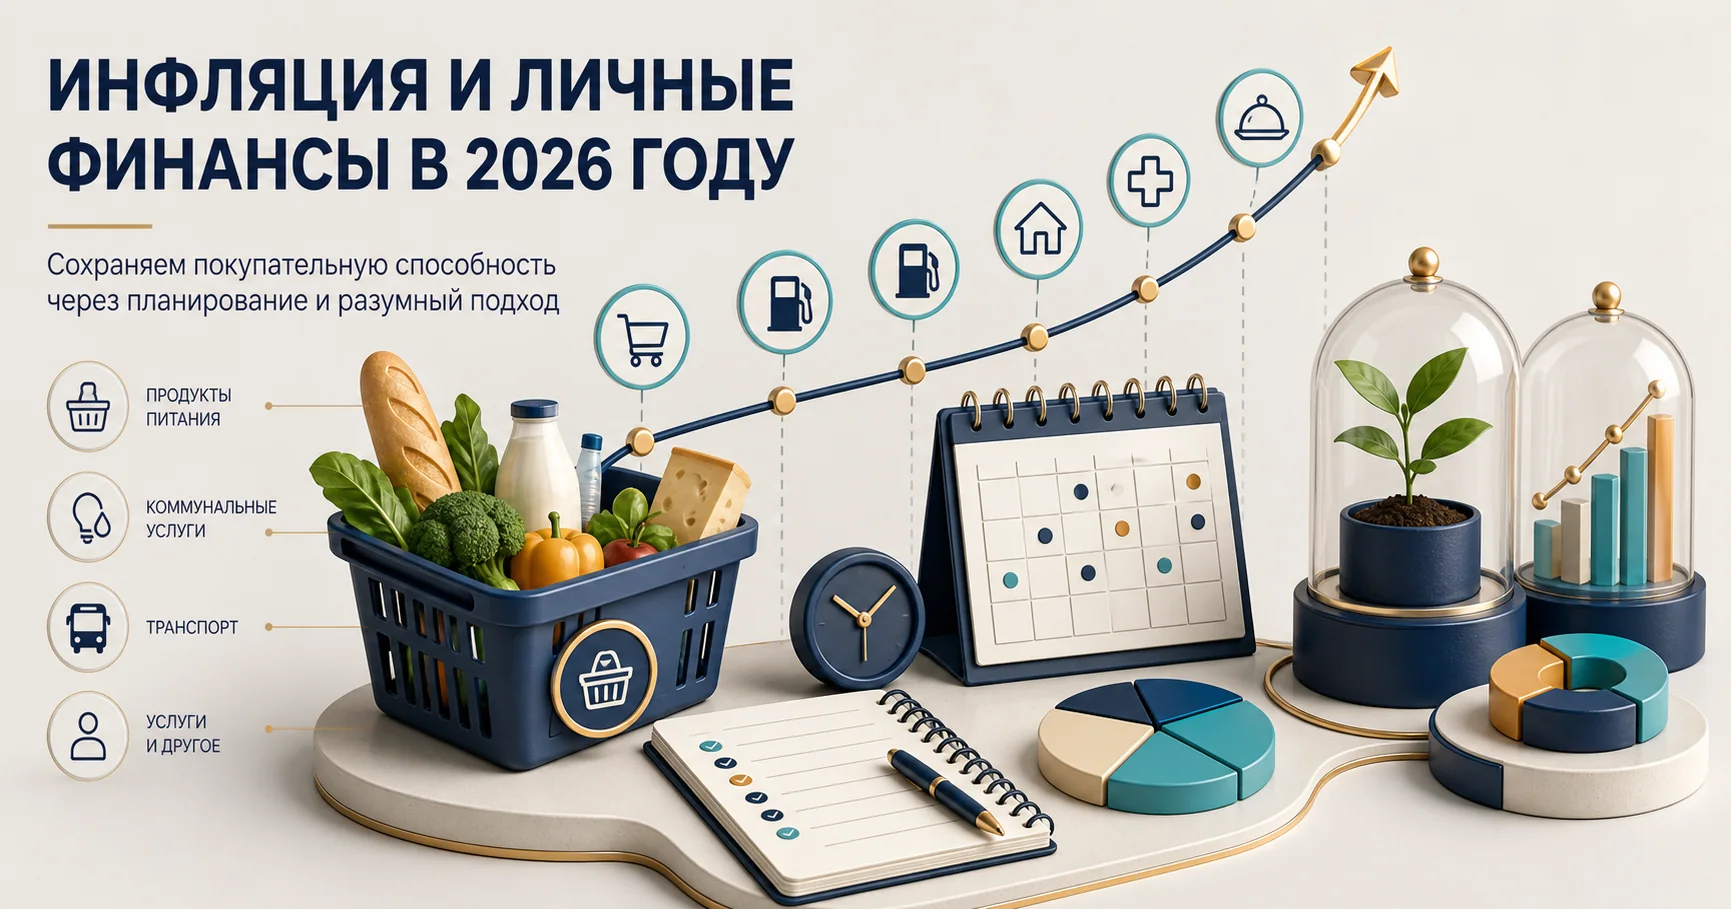
Общий показатель инфляции описывает изменение стоимости потребительской корзины. Ваши расходы могут расти иначе: структура покупок, регион и жизненные обстоятельства отличаются. Это не означает, что любой рост месячных трат равен инфляции — возможно, вы стали покупать больше или выбрали более дорогие товары.
Для своей оценки сравните одинаковые количества сопоставимых товаров и услуг за два периода. Например, если неизменный набор стоил 40 000 рублей, а теперь 44 000, его стоимость выросла на 10%. Это условный пример, не оценка инфляции в России.
Рост цен нельзя объяснять одной универсальной причиной. Банк России выделяет влияние спроса, предложения, издержек, валютного курса и ожиданий. Практический вывод для семьи — обновлять стоимость целей и бюджет, а не строить все решения на одном макроэкономическом прогнозе. Подробнее — в разборе инфляции и личных финансов.
Резерв рассчитывают по расходам, а не по красивому проценту
Резерв нужен, чтобы пережить потерю дохода или непредвиденную трату без срочной продажи инвестиций. В видео упоминается запас на 6–12 месяцев. Это возможный ориентир, а не обязательный норматив для каждой семьи. Нужный размер зависит от устойчивости работы, числа источников дохода, иждивенцев и возможности быстро сократить расходы.
Предположим, необходимые расходы равны 60 000 рублей в месяц. Запас на три месяца — 180 000, на шесть — 360 000 рублей. Если сейчас накоплено 120 000, до шестимесячного ориентира не хватает 240 000. При взносе 20 000 рублей это 12 месяцев без учёта процентов и возможного расходования резерва.
Большая цель может пугать. Разбейте её на этапы: сначала запас на ближайшую непредвиденную трату, затем один месяц обязательных расходов, потом выбранный горизонт. При изменении доходов пересматривайте темп, а не компенсируйте отставание чрезмерным риском.
Часть резерва должна быть доступна быстро. Сравнивайте условия счетов и вкладов, досрочного снятия и страхования. Рыночные активы могут подешеветь именно в момент, когда понадобятся деньги. Подготовку этой основы разбираем в статье «Что проверить перед инвестициями».
Долги: порядок погашения зависит от стоимости и дисциплины
Составьте список обязательств: остаток, ставка, минимальный платёж, срок и условия досрочного погашения. Сначала важно не допустить просрочек по обязательным платежам. Дополнительную сумму распределяют после проверки текущих расходов и доступного запаса.
Два распространённых подхода решают немного разные задачи:
- От более дорогого долга к менее дорогому: при прочих равных помогает уменьшить процентные расходы.
- От меньшего остатка к большему: быстрее закрывает отдельные обязательства и может поддерживать мотивацию, но не обязательно минимизирует переплату.
При нестабильном доходе нельзя автоматически направлять весь запас на досрочное погашение: следующая непредвиденная трата может снова привести к займу. Но и наращивать рискованные вложения при дорогом долге только ради надежды на прибыль опасно. Сравнивайте стоимость обязательств, ликвидность и последствия разных сценариев.
Если платёж становится непосильным, заранее обсуждайте с кредитором доступные варианты. Рефинансирование или изменение графика не гарантированы. Меньший ежемесячный платёж при увеличенном сроке может означать большую общую переплату; учитывайте дополнительные услуги и расходы.
Отделите запас, ближайшие цели и долгосрочный капитал
Один счёт не обязан решать все финансовые задачи. Разделение помогает не принять деньги на ежегодный платёж за свободный капитал.
| Назначение денег | Что важнее всего | Что проверить |
|---|---|---|
| Текущие расходы | Доступность к дате платежа | Остаток и расписание обязательств |
| Экстренный резерв | Быстрый доступ и сохранность | Условия снятия, риски хранения |
| Покупки в обозримый срок | Соответствие сроку и валюте цели | Возможные потери при раннем выходе |
| Долгосрочный капитал | Приемлемый риск и регулярность | Состав активов, комиссии, диверсификацию |
Фиксированные доли из видео, например 50/30/20, не являются универсальной рекомендацией. Акции могут значительно упасть, цена облигаций меняется, золото и валюта также способны принести убыток на выбранном горизонте. Название инструмента не заменяет изучения условий. Банк России поясняет риски рыночных вложений; конкретную структуру нужно соотносить со своими задачами.
Как оценивать доход без обещаний «всегда выше инфляции»
Номинальный рост суммы не равен росту покупательной способности. Для условного примера: при доходе 8% после расходов и инфляции 10% реальный результат равен примерно −1,8%: 1,08 / 1,10 − 1. Важны одинаковый период сравнения и фактические условия, а не только рекламная ставка.
При этом резерв не обязан побеждать каждый инвестиционный инструмент. Его основная функция — доступность в сложный момент. Попытка повысить доходность за счёт блокировки всех денег или непонятного риска может разрушить эту функцию.
Долгосрочные вложения тоже не дают гарантированной защиты от инфляции каждый год. Если вы готовы к ним, сначала определите допустимые потери и изучите диверсификацию портфеля.
Регулярность должна быть посильной
Назначьте сумму накоплений после проверки обязательных расходов. Не нужно одновременно выполнять любые услышанные нормативы вроде «10% в резерв и 25% в инвестиции», если это создаёт кассовый разрыв. Начать с меньшей устойчивой суммы лучше, чем регулярно откладывать деньги и тут же занимать на повседневные нужды.
Для премий и других нерегулярных поступлений заранее установите порядок: ближайшие обязательства, восстановление резерва, цели, затем необязательные покупки. Это помогает не увеличивать постоянные расходы на основании разового дохода.
Раз в квартал или после существенных перемен проверяйте план. Пересмотр не требует обязательной продажи активов: иногда достаточно изменить будущие взносы. Учитывайте комиссии и возможные налоги. Параллельно рассматривайте реалистичные способы поддержать доход — обучение востребованным навыкам, поиск клиентов или обновление резюме, без обещаний быстрого заработка.
План на ближайшие четыре недели
- Соберите расходы и календарь обязательных платежей.
- Рассчитайте необходимый месячный минимум, размер доступного запаса и первый этап его пополнения.
- Разберите долги и выберите посильный порядок действий без просрочек.
- Отделите долгосрочные деньги от резерва, настройте перевод и назначьте следующую проверку бюджета.
Устойчивость — не отсутствие любых потерь, а возможность выполнять важные обязательства при ухудшении условий. Начните с того, что можно проверить сегодня: сколько денег доступно, какие платежи впереди и какой взнос вы действительно можете поддерживать.
Материал носит информационный и обучающий характер и не является индивидуальной инвестиционной рекомендацией. Все расчёты условные; доходность и сохранность рыночных вложений не гарантированы.